Раскрыто будущее цен на недвижимость в России - «Недвижимость» » Ваш Выбор Инноваций

Раскрыто будущее цен на недвижимость в России - «Недвижимость»

Недвижимость 2-09-2021, 08:13 Любава 188 0

Квадратные метры и тренды


В Центробанке считают, что отечественный рынок близок к перегреву. Цены на жилье снова взлетели. Основная причина подорожания квартир — программа льготной ипотеки. Высокий уровень одобрения кредитов, на фоне отсутствия роста доходов населения, привел к массовому неисполнению заемщиками финансовых обязательств перед банками. Что в дальнейшем ждет рынок недвижимости, рассказали эксперты.
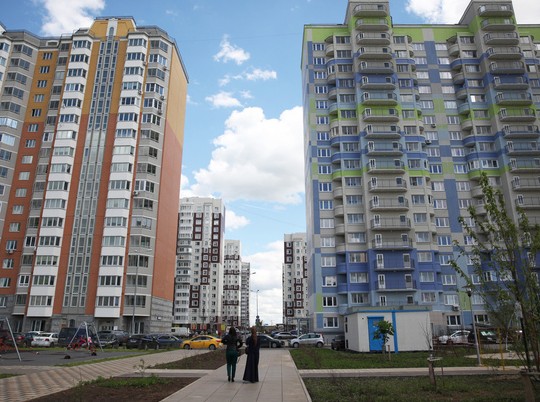

Раскрыто будущее цен на недвижимость в России - «Недвижимость»


Ценовой «пузырь» серьезно угрожает российскому рынку недвижимости, считают в Центробанке. Суть его, по признанию банкиров, заключается в том, что людям, в массе своей столкнувшимся с падением доходов, не хватает собственных накоплений на квадратные метры. Поэтому они вынуждены брать ипотечные кредиты на большую сумму, а рассчитаться потом по ним не в состоянии – низкие доходы не позволяют. В результате Банк России зафиксировал признаки перегрева на рынке недвижимости: темп роста по стране на первичном рынке жилья во II квартале в годовом выражении составил 20,6%, в Москве — 24%, в Санкт-Петербурге — 26%. Ранее, напомним, президент Путин поручил ФАС разобраться с ценами на жилье. Чем чреват перегрев на рынке недвижимости, «МК» спросил у экспертов.


Артем Деев, руководитель аналитического департамента AMarkets: «Признаки ценового пузыря — это резкий рост стоимости недвижимости, который произошел вследствие нескольких причин. Во-первых, ажиотажный спрос в прошлом году из-за низких ставок по ипотеке вызвал увеличение цен на жилье, во-вторых, тенденция продолжилась в этом году из-за роста затрат застройщиков. Стремительное увеличение цен на металлы и другие строительные материалы, а также недостаток рабочей силы мигрантов увеличили затраты девелоперов, которым пришлось повышать цену квадратного метра.


Вслед за новостройками, дорожает и рынок вторичного жилья. «Перегрев» означает, что такой уровень цен станет ограничительным фактором для продаж на рынке — граждане просто будут отказываться от покупок недвижимости, поскольку цены слишком сильно растут. Это грозит сокращением ипотечного кредитования в стране, снижением прибыли девелоперов и общим сокращением продаж недвижимости. Если это произойдет, сложности с прибылью и выручкой начнутся у предприятий, которые обеспечивают строительную отрасль — производителей стройматериалов, перевозчиков, поставщиков металлов, бытовой техники, отделочных материалов…


Для снижения темпов роста цен государству необходимы шаги по сокращению затрат производителей (снижение фискальной нагрузки, например), а также создание условий для снижения стоимости строительных материалов, многие из которых в этом году выросли в цене на 50-100%».


Андрей Богданов, директор по альтернативным инвестициям УК «Альфа-Капитал»: «Динамика роста стоимости жилья оценивается ЦБ как завышенная, поскольку реальная покупательская способность населения на приобретение квадратных метров (то есть, способность купить их без ипотечного кредита) стремится вниз. Вместе с тем сохранение весьма мягких условий кредитования — ставка, срок, первоначальный взнос — повышает так называемую «доступность жилья в ипотеку». Таким образом, цены, которые могли бы сложится без «упрощенного» кредитования, оценочно должны были бы быть ниже реально сложившихся.


Наибольшее опасение вызывает приобретение жилья для себя, но на мягких условиях кредитования. В отсутствие роста доходов это повышает риск неспособности населения в дальнейшем обслуживать ипотеку, особенно кредиты, взятые с очень низким первоначальным взносом. ЦБ беспокоит наращивание кредитного риска уже на системном уровне, массовое неисполнение обязательств по ипотечным кредитам — это угроза всей банковской системе и ее возможности выполнять свою роль в предоставлении денежной массы экономике.


Банк России уже предпринимает меры по ужесточению условий кредитования, в том числе формирует дополнительные требования для банков, принимающих повышенный кредитный риск в ипотеке. Правительство должно стимулировать рост доходов населения через восстановление экономики в целом, чтобы выровнять способность гражданина взять ипотечный кредит со способностью его далее обслуживать. То есть, спрос на жилье должен быть оправдан в первую очередь реальной покупательной способностью, а не возможностью кредитования. В этом смысле стремление распространить льготную ипотеку на всю страну и надолго — скорее вред, чем польза».


Алексей Кричевский, эксперт рынка недвижимости Академии управления финансами и инвестициями: «По факту перегретость рынка была предсказуема еще на старте программы льготной ипотеки и росте цен на жилье в период жесткого локдауна. При бешеном спросе на подешевевшую ипотеку предложение начало расти в цене точно такими же аномальными темпами. Рост цен за год на 25% — это аномалия, это ненормально в контексте всего города, а не отдельных локаций, где резко улучшилась транспортная или экологическая ситуация. И тем более при отсутствии роста реальных доходов населения. Соответственно, сейчас ЦБ и пожинает плоды льготной программы ипотечного кредитования новостроек и низких ставок — четверть квартир на рынке продаются с обременением, а как минимум каждая восьмая квартира стоит на продажу из-за неспособности заемщиков дальше обслуживать кредит.


Рост стоимости квартир на новостройки девелоперы объясняли массой факторов — от повышения стоимости рабочей силы до роста цен на гвозди. По факту же это простое желание снять побольше «сливок». Что и отразилось в финансовых отчетах ведущих строительных компаний, где рост прибыли составил от 30% до 100% за первое полугодие, причем относительно не ковидного 2020-го, а благополучного 2019 года.


Рынок сейчас начинает сам себя охлаждать, пусть и с помощью роста ипотечных ставок после очередного спорного поднятия ключевой ставки ЦБ. Цены на недвижимость в столичном регионе постепенно начинают снижаться, с мая они уже потеряли около 1,5%. Вполне возможны дальнейшие глобальные экономические потрясения, которые автоматически обвалят спрос и очень серьезно скорректируют стоимость предложения».


Квадратные метры и тренды В Центробанке считают, что отечественный рынок близок к перегреву. Цены на жилье снова взлетели. Основная причина подорожания квартир — программа льготной ипотеки. Высокий уровень одобрения кредитов, на фоне отсутствия роста доходов населения, привел к массовому неисполнению заемщиками финансовых обязательств перед банками. Что в дальнейшем ждет рынок недвижимости, рассказали эксперты. Фото: Геннадий Черкасов Ценовой «пузырь» серьезно угрожает российскому рынку недвижимости, считают в Центробанке. Суть его, по признанию банкиров, заключается в том, что людям, в массе своей столкнувшимся с падением доходов, не хватает собственных накоплений на квадратные метры. Поэтому они вынуждены брать ипотечные кредиты на большую сумму, а рассчитаться потом по ним не в состоянии – низкие доходы не позволяют. В результате Банк России зафиксировал признаки перегрева на рынке недвижимости: темп роста по стране на первичном рынке жилья во II квартале в годовом выражении составил 20,6%, в Москве — 24%, в Санкт-Петербурге — 26%. Ранее, напомним, президент Путин поручил ФАС разобраться с ценами на жилье. Чем чреват перегрев на рынке недвижимости, «МК» спросил у экспертов. Артем Деев, руководитель аналитического департамента AMarkets: «Признаки ценового пузыря — это резкий рост стоимости недвижимости, который произошел вследствие нескольких причин. Во-первых, ажиотажный спрос в прошлом году из-за низких ставок по ипотеке вызвал увеличение цен на жилье, во-вторых, тенденция продолжилась в этом году из-за роста затрат застройщиков. Стремительное увеличение цен на металлы и другие строительные материалы, а также недостаток рабочей силы мигрантов увеличили затраты девелоперов, которым пришлось повышать цену квадратного метра. Вслед за новостройками, дорожает и рынок вторичного жилья. «Перегрев» означает, что такой уровень цен станет ограничительным фактором для продаж на рынке — граждане просто будут отказываться от покупок недвижимости, поскольку цены слишком сильно растут. Это грозит сокращением ипотечного кредитования в стране, снижением прибыли девелоперов и общим сокращением продаж недвижимости. Если это произойдет, сложности с прибылью и выручкой начнутся у предприятий, которые обеспечивают строительную отрасль — производителей стройматериалов, перевозчиков, поставщиков металлов, бытовой техники, отделочных материалов… Для снижения темпов роста цен государству необходимы шаги по сокращению затрат производителей (снижение фискальной нагрузки, например), а также создание условий для снижения стоимости строительных материалов, многие из которых в этом году выросли в цене на 50-100%». Андрей Богданов, директор по альтернативным инвестициям УК «Альфа-Капитал»: «Динамика роста стоимости жилья оценивается ЦБ как завышенная, поскольку реальная покупательская способность населения на приобретение квадратных метров (то есть, способность купить их без ипотечного кредита) стремится вниз. Вместе с тем сохранение весьма мягких условий кредитования — ставка, срок, первоначальный взнос — повышает так называемую «доступность жилья в ипотеку». Таким образом, цены, которые могли бы сложится без «упрощенного» кредитования, оценочно должны были бы быть ниже реально сложившихся. Наибольшее опасение вызывает приобретение жилья для себя, но на мягких условиях кредитования. В отсутствие роста доходов это повышает риск неспособности населения в дальнейшем обслуживать ипотеку, особенно кредиты, взятые с очень низким первоначальным взносом. ЦБ беспокоит наращивание кредитного риска уже на системном уровне, массовое неисполнение обязательств по ипотечным кредитам — это угроза всей банковской системе и ее возможности выполнять свою роль в предоставлении денежной массы экономике. Банк России уже предпринимает меры по ужесточению условий кредитования, в том числе формирует дополнительные требования для банков, принимающих повышенный кредитный риск в ипотеке. Правительство должно стимулировать рост доходов населения через восстановление экономики в целом, чтобы выровнять способность гражданина взять ипотечный кредит со способностью его далее обслуживать. То есть, спрос на жилье должен быть оправдан в первую очередь реальной покупательной способностью, а не возможностью кредитования. В этом смысле стремление распространить льготную ипотеку на всю страну и надолго — скорее вред, чем польза». Алексей Кричевский, эксперт рынка недвижимости Академии управления финансами и инвестициями: «По факту перегретость рынка была предсказуема еще на старте программы льготной ипотеки и росте цен на жилье в период жесткого локдауна. При бешеном спросе на подешевевшую ипотеку предложение начало расти в цене точно такими же аномальными темпами. Рост цен за год на 25% — это аномалия, это ненормально в контексте всего города, а не отдельных локаций, где резко улучшилась транспортная или экологическая ситуация. И тем более при отсутствии роста реальных доходов населения. Соответственно, сейчас ЦБ и пожинает плоды льготной программы ипотечного кредитования новостроек и низких ставок — четверть квартир на рынке продаются с обременением, а как минимум каждая восьмая квартира стоит на продажу из-за неспособности заемщиков дальше обслуживать кредит. Рост стоимости квартир на новостройки девелоперы объясняли массой факторов — от повышения стоимости рабочей силы до роста цен на гвозди. По факту же это простое желание снять побольше «сливок». Что и отразилось в финансовых отчетах ведущих строительных компаний, где рост прибыли составил от 30% до 100% за первое полугодие, причем относительно не ковидного 2020-го, а благополучного 2019 года. Рынок сейчас начинает сам себя охлаждать, пусть и с помощью роста ипотечных ставок после очередного спорного поднятия ключевой ставки ЦБ. Цены на недвижимость в столичном регионе постепенно начинают снижаться, с мая они уже потеряли около 1,5%. Вполне возможны дальнейшие глобальные экономические потрясения, которые автоматически обвалят спрос и очень серьезно скорректируют стоимость предложения».
Цитирование статьи, картинки - фото скриншот - Rambler News Service.
Иллюстрация к статье - Яндекс. Картинки.
Есть вопросы. Напишите нам.
Общие правила  поведения на сайте.
Похожие новости
Фотомарафон «100-летие ТАССР»: штат ортопедического отделения эвакогоспиталя №1668 - «История»

Проект «Реального времени»: от Татарии — к Татарстану, часть 96-я Фото: из фондов Лениногорского...

Подробнее 0
Рафаэль Хакимов: «В Золотой Орде и Руси татарский язык выполнял функцию международного языка» - «История»

«Исторический путь татар» казанского ученого. Часть 4-я Фото: russian7.ru Научный руководитель Института...

Подробнее 0
«Желаю всем таких собеседников, каким для меня был Кирилл Николаевич» - «Образование»

Директор музея-заповедника «Остров-град Свияжск» Артем Силкин в память о Кирилле Пономареве Фото:...

Подробнее 0
Радик Салихов: «Понимание истории — это понимание Отечества» - «История»

«Единством и доблестью сильна: Горная сторона в истории России» — в Дрожжановском районе Татарстана...

Подробнее 0

Оставить комментарий
Ваш Выбор Инноваций

Сивакова И. В. Источник: Юридические тонкости Жизненные реалии все больше вытесняют романтику из супружеских...

Подробнее 01-сен-2021

Алина Цитрон Источник: Executive.ru Что делать новому менеджеру, пришедшему в сложившийся коллектив, чтобы...

Подробнее 01-сен-2021

Источник: Известия Эксперты, опрошенные «Известиями», проанализировали рынок сдачи жилья в аренду и...

Подробнее 01-сен-2021

Специалист рассказала, как человеческое вмешательство сказалось на масштабах кубанской трагедии «Если...

Подробнее 10-июл-2012

Сергей Велесевич Источник: РБК-Недвижимость Маткапитал с 2020 года выдают и на первого ребенка, размер...

Подробнее 01-сен-2021

При всём моем уважении к спортивному кумиру моего детства. У хоккеиста-единоросса Третьяка нашлись секретные...

Подробнее 25-янв-2013

«ЦИАН» приобретает онлайн-сервис «SmartDeal», обеспечивающий регистрацию сделок с недвижимостью. С его...

Подробнее 31-мая-2026

Ирина Мамаева Источник: HeadHunter Вы мечтали об отпуске весь год, тщательно планировали и организовывали...

Подробнее 17-сен-2021

Яндекс.Метрика